Domain wahlsprüche.de kaufen?
Wir ziehen mit dem Projekt
wahlsprüche.de um.
Sind Sie am Kauf der Domain
wahlsprüche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wahlsprüche.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
modern-electronics Türklingel BELL 202.3 TXA Sender, 200m Funk, IP44 Spritzwasserschutz, für 2 Parteien, mit BatterieZusätzlicher Funksender zur Erweiterung der Funkgong-Serien BELL & FG von modern-electronics 2-fach Sender für 2 Hausparteien oder Abteilungen, mit auswechselbaren Namensschildern 200m Funkreichweite im Batteriebetrieb Spritzwasserdichter Klingeltaster (Schutzklasse IP44) zur kabellosen Übertragung des Klingelsignals Aufputz-Montage zum Anschrauben Stromversorgung: Batteriebetrieb inklusive 1x Knopfzelle (Typ CR2450) Maße: (BxHxT) 14 x 14 x 2,9 cm Merkmale: Schutzart Sender: spritzwassergeschützt Geräteart: Sender Sender: mit Batterie Verbindungsart: Funk22,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Maul Moderationskarten Daumen, f. Meinungsabfragen/Stimmzettel, 100 StückIdeal für Meinungsabfragen im Unternehmen oder als eine Art Stimmzettel auf Veranstaltungen sind die Maul Moderationskarten Daumen. Geliefert werden insgesamt 100 Stück der Maul Moderationskarten Daumen. Mit den Maul Moderationskarten Daumen lassen sich öffentliche Meinungsabfragen, Bewertungen oder Stimmen jederzeit einfach auswerten. Mit den Maul Moderationskarten Daumen ist eine Bewertung von Ergebnissen dank ihres Aufdrucks jederzeit möglich. So sind die Moderationskarten mit positiv, negativ oder neutral in Form eines Daumens bedruckt. Die Verwendung eines Daumens macht es sehr vielen Menschen möglich, mit diesen Moderationskarten problemlos ihre Meinung zu äußern. Sie erhalten pro Bestellung 100 Stück der Maul Moderationskarten Daumen. Weitere Details: * Für Brainstormings, Meinungsabfragen, zur Strukturierung von Themen etc. * Bewertung von Ergebnissen oder Aussagen: positiv, negativ oder neutral * Hochwertige Qualität: 150 g/m² * 100 Stück6,53 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wahlurne A 1569, für Stimmzettel DIN A4, Aluminium, 110 Liter InhaltDie aus Aluminium gefertigte Wahlurne A 1569 ist ideal für Stimmzettel im DIN A4-Format. Die Wahlurne A 1569 fasst 110 Liter Inhalt, ihr Durchlassmaß beträgt ca. 19 mm. Ideal für Stimmzettel im DIN A4 Format ist die Wahlurne A 1569. Sie besitzt zwei massive Hebelspannverschlüsse mit integrierten, gleichschließenden Zylinderschlössern und wird mit vier Schlüsseln geliefert. Die Wahlurne A 1569 verfügt dabei über einen anscharnierten Deckel mit Einwurfschlitz (250 x 20 mm, mit umlaufender Gummidichtung) und entspricht den Anforderungen nach § 51 der Bundeswahlordnung. Gefertigt auf Aluminium hat die Wahlurne eine strukturierte, kratzfeste Oberfläche sowie glatte Wände mit einer punktgeschweißten Hochnaht. Dank zweier Federfallgriffe mit kunststoffummantelten Griffbügeln lässt sich die robuste Wahlurne A 1569 leicht transportieren. Insgesamt fasst die Wahlurne 110 Liter. Weitere Details: * Material: Aluminium mit strukturierter, kratzfester Oberfläche * Für Stimmzettel DIN A 4 * Stapelbar * Wände glatt, Hochnaht der Wände punktgeschweißt * Anscharnierter Deckel mit Einwurfschlitz * 2 massive Hebelspannverschlüsse mit integrierten gleichschließenden Zylinderschlössern, Schließung 1D44, inkl. 4 Schlüssel * Löcher zum Verplomben der Behälter vorhanden * 2 Federfallgriffe mit kunststoffumantelten Griffbügeln * Schützt sicher vor unerlaubten Zugriffen * Wahlurne entspricht den Anforderungen nach § 51 der Bundeswahlordnung * Inhalt: 110 Liter * Durchlassmaß: ca. 19 mm * Maße Einwurfschlitz: 250 x 20 mm, mit umlaufender Gummidichtung260,61 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Ähnliche Suchbegriffe für Selbstbehalt
-
modern-electronics Türklingel BELL 202.3 TXA Sender, 200m Funk, IP44 Spritzwasserschutz, für 2 Parteien, mit BatterieZusätzlicher Funksender zur Erweiterung der Funkgong-Serien BELL & FG von modern-electronics 2-fach Sender für 2 Hausparteien oder Abteilungen, mit auswechselbaren Namensschildern 200m Funkreichweite im Batteriebetrieb Spritzwasserdichter Klingeltaster (Schutzklasse IP44) zur kabellosen Übertragung des Klingelsignals Aufputz-Montage zum Anschrauben Stromversorgung: Batteriebetrieb inklusive 1x Knopfzelle (Typ CR2450) Maße: (BxHxT) 14 x 14 x 2,9 cm Merkmale: Schutzart Sender: spritzwassergeschützt Geräteart: Sender Sender: mit Batterie Verbindungsart: Funk22,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
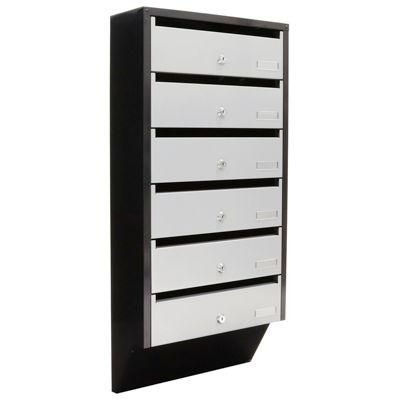
Rottner Briefkastenanlage Depot 6, für 6 Parteien, C4‑Einwurf 330×20 mm, Zylinderschloss je Fach, schwarz/silberEnge Flure, viele Zustellungen? Die Rottner Briefkastenanlage Depot 4 ordnet Post für vier Parteien – schlanke 4er Briefkastenanlage, erweiterbar, mit nach oben öffnenden Türen und C4‑Einwurf. Platzsparende Briefkastenanlage für vier Parteien Die Depot 4 wurde für enge Stiegenhäuser und Eingangsbereiche entwickelt. Die Sendungen werden schräg nach unten gelagert – so bleibt die Anlage besonders schmal. Jede der vier Boxen ist separat beschriftbar und abschließbar, ideal fürs Mehrfamilienhaus oder kleine Wohnanlagen. Komfortable Bedienung, klare Zuordnung Die Entnahmetüren öffnen nach oben und liegen auch unversperrt am Korpus an – kein Hindernis im Gang. Zu jedem Fach gehören ein Namensschild und ein eigenes Zylinderschloss mit Schlüsseln. Der Einwurf nimmt Sendungen bis DIN C4 quer auf, die Zustellung bleibt zuverlässig und geordnet. Wandmontage mit System Die Anlage wird an der Wand befestigt; Montagematerial liegt bei. Für Außenbereiche empfiehlt sich ein wettergeschützter Platz. Bei steigendem Bedarf lässt sich die Depot‑Serie seitlich in Vierer‑Schritten erweitern – für eine skalierbare Briefkastenanlage im Mehrfamilienhaus. Design & Ausstattung: * Schlanke 4er Briefkastenanlage – Briefkastenanlage für vier Parteien * Schräg nach unten führende Lagerung, ideal für enge Flure * Einwurfmaß je Fach: B 330 x H 20 mm (DIN C4 quer) * Namensschild je Fach; Farben: Korpus schwarz, Türen silber * Türen öffnen nach oben – stehen nicht in den Gang * Seitlich erweiterbar (in 4er‑Schritten)Sicherheit & Bedienung: * Zylinderschloss je Postfach, zwei Schlüssel pro Fach * Einwurf geschützt, klare Zuordnung durch Namensschilder * Komfortable Entnahme durch oben öffnende TürenMaße & Montage: * Außenmaße der Anlage: B 385 x T 140 x H 600 mm * Innenmaße je Fach: B 380 x T 60 x H 270 mm * Material: Stahl, pulverbeschichtet; Gewicht: 5,4 kg * Wandmontage: 4 Rückwandbohrungen; Montagematerial inklusive * Wettergeschützter Montageort empfohlen248,71 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Demokratie und Politik in Öffentlichen und Wissenschaftlichen BibliothekenDemokratie und Politik in Öffentlichen und Wissenschaftlichen Bibliotheken , Politikfelder deutscher Bibliotheken , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20231106, Produktform: Leinen, Titel der Reihe: Bibliotheks- und Informationspraxis#73#, Redaktion: Degkwitz, Andreas~Schleihagen, Barbara, Seitenzahl/Blattzahl: 160, Abbildungen: 1 b/w ill., Themenüberschrift: LANGUAGE ARTS & DISCIPLINES / Library & Information Science / General, Keyword: Bildungspolitik; Democracy; Demokratie; Kulturpolitik; Nachhaltigkeit; cultural policy; education policy; sustainability, Fachschema: Bibliothek~Bücherei, Fachkategorie: Bibliotheks- und Auskunftsdienste, Warengruppe: HC/Verlagswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 157, Höhe: 14, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.